
Un pilota di Formula 1, casco integrale e tuta tecnologica, sale su un carro romano trainato da cavalli. Accanto a lui, un auriga con l’armatura. Cambia l’abbigliamento, cambia la preparazione del conducente. Il mezzo, però, è rimasto lo stesso.
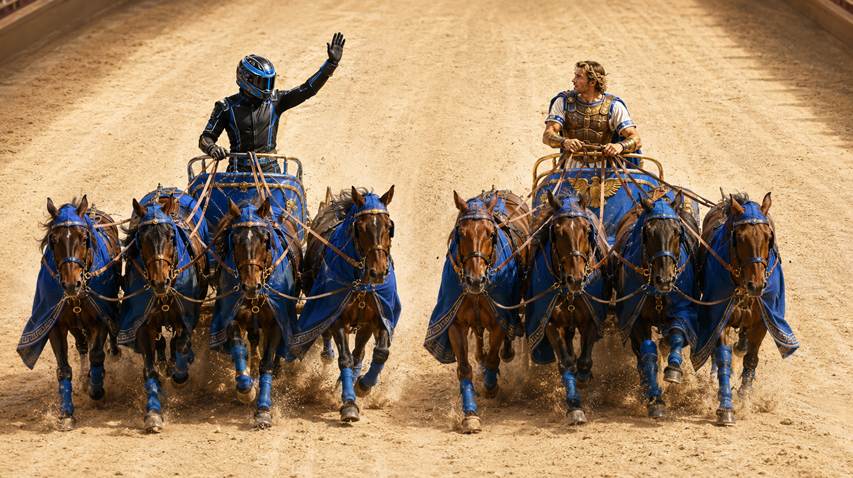
Ho utilizzato questa immagine durante una recente convention perché racconta bene una contraddizione che riguarda molte organizzazioni: possiamo dotarci degli strumenti più avanzati e continuare a muoverci alla velocità delle abitudini precedenti. Nel settore assicurativo la questione sta diventando particolarmente concreta. L’intelligenza artificiale permette di accelerare alcune attività di sviluppo del software, di analisi e di gestione delle informazioni. Ma quanto di questa accelerazione arriva davvero all’intermediario, al cliente o al conto economico della compagnia?
Immaginiamo una microapp, con una funzione circoscritta, della quale viene realizzata una prima versione funzionante in ventiquattro ore. Viene consegnata a chi dovrà provarla. Ma il primo riscontro arriva dopo tre settimane.
Il software esiste. Il beneficio operativo, ancora no.
È in quella distanza che si trova una delle domande più interessanti della trasformazione assicurativa: quanto siamo preparati, come organizzazioni, a utilizzare la velocità che abbiamo a disposizione?
Il valore si sposta insieme al problema
Piero Savastano, divulgatore ed esperto di intelligenza artificiale, ha formulato una provocazione efficace: «Se tutti possono creare software, il software perde valore, e il valore si sposta altrove».
È un’affermazione da prendere sul serio, senza trasformarla nell’annuncio della fine delle competenze informatiche. Progettare un sistema affidabile, integrarlo con applicazioni esistenti, proteggerlo e mantenerlo richiede ancora competenza. Una beta realizzata rapidamente non equivale a una piattaforma assicurativa pronta per la produzione. Sta però cambiando il peso relativo delle attività. Quando una parte della scrittura del codice diventa più accessibile e veloce, acquistano maggiore importanza la scelta del problema, la qualità della progettazione e la capacità di verificare che la soluzione funzioni nelle condizioni reali. Per una compagnia questo significa riconsiderare anche la domanda da rivolgere ai partner tecnologici. Oltre ai tempi di sviluppo e alle funzionalità, occorre valutare quanto comprendano il processo assicurativo: le responsabilità, i dati, le regole assuntive, le eccezioni e il lavoro della distribuzione. La tecnologia su misura nasce da questa comprensione. Può combinare componenti standard, configurazioni e sviluppi specifici. La sua qualità dipende dalla capacità di risolvere il problema operativo senza introdurre una complessità difficile da governare nel tempo.
Il collo di bottiglia diventa visibile
Per anni, nei progetti digitali, una parte delle difficoltà è stata riassunta in una frase: lo sviluppo è lento. In molti casi lo era davvero, e sistemi complessi continuano a richiedere tempi importanti. Ma in altri casi il calendario nascondeva attese che avevano poco a che vedere con la programmazione. Chi deve ricevere la notifica quando una pratica cambia stato? Quale funzione autorizza un’eccezione? Il dato viene aggiornato dalla contabilità o dall’ufficio assuntivo? Se manca un documento, la richiesta si blocca oppure prosegue con una segnalazione?
Sono domande apparentemente piccole. In realtà descrivono il funzionamento dell’organizzazione. Ogni risposta tradotta in software rende esplicita una responsabilità che, fino a quel momento, poteva essere gestita informalmente, attraverso una telefonata o l’esperienza di una persona. L’AI può aiutare a formulare alternative e a mostrarne le conseguenze. Non può stabilire da sola quale responsabilità l’impresa intenda assegnare, a chi e con quali limiti. Quando la realizzazione tecnica accelera, queste decisioni emergono con maggiore chiarezza. Una richiesta di chiarimento rimasta senza risposta per dieci giorni pesa molto di più in un progetto sviluppabile in pochi giorni che in uno previsto su diversi mesi. Per chi guida un’azienda, diventa quindi utile misurare il tempo complessivo tra il bisogno e l’utilizzo della soluzione. Dentro quel tempo ci sono lo sviluppo, le verifiche e le integrazioni, ma anche le attese dei feedback e delle decisioni. Osservare soltanto il primo significa leggere una parte del problema.
Una beta veloce può migliorare le decisioni
La risposta non consiste nel pretendere requisiti perfetti prima di cominciare. Sarebbe un altro modo per allungare i tempi. Molte esigenze diventano comprensibili soltanto quando le persone vedono e provano qualcosa che funziona. Un prototipo può mostrare in modo immediato ciò che un documento di analisi lascia astratto. Davanti a una schermata, chi lavora ogni giorno sulle pratiche riconosce un passaggio inutile, un’informazione mancante o un’eccezione frequente. Il confronto diventa più preciso. La rapidità dello sviluppo acquista valore se viene accompagnata da un ritmo altrettanto chiaro di verifica: chi prova la soluzione, entro quando, su quali casi e con quale autorità per approvare una scelta. Questo richiede anche il coinvolgimento tempestivo delle funzioni interessate. Compliance, sicurezza e operations devono poter contribuire quando le decisioni sono ancora modificabili, con priorità e responsabilità definite. Il loro intervento è parte della progettazione.
Non tutti i controlli possono durare un giorno. Alcune verifiche richiedono approfondimenti, test e documentazione. Il punto è distinguere il tempo necessario a valutare dal tempo durante il quale nessuno sta valutando perché la richiesta è rimasta in attesa. Una tecnologia capace di produrre rapidamente nuove versioni offre un vantaggio enorme: rende meno costoso imparare. Per utilizzarlo, però, serve un’organizzazione disposta a osservare, rispondere e correggere.
La distribuzione vede il processo intero
Nelle assicurazioni, questa distanza tra velocità tecnica e velocità organizzativa si manifesta spesso negli strumenti messi a disposizione di agenti e broker.
Un preventivatore può essere rapido, ma richiedere dati già presenti in un altro sistema. Un portale può avere un’interfaccia moderna, mentre le eccezioni continuano a viaggiare per email. Una pratica può essere acquisita immediatamente e poi restare senza uno stato comprensibile per chi deve rispondere al cliente. Dal punto di vista della compagnia, ciascuna applicazione può funzionare correttamente. Dal punto di vista dell’intermediario, il percorso resta faticoso.
Le API, cioè le interfacce attraverso le quali i sistemi scambiano dati e servizi, aiutano a collegare questi passaggi. Ma l’integrazione richiede accordi precisi sul significato dei dati, sulla loro provenienza e su chi possa modificarli. Collegare due applicazioni non risolve una divergenza sulle regole del processo. Pensiamo a una richiesta che necessita di valutazione assuntiva. Un percorso ben progettato può raccogliere i dati una sola volta, verificare la documentazione disponibile, indirizzare la pratica al referente corretto e rendere visibile l’avanzamento. Quando occorre una valutazione specialistica, il professionista riceve un quadro ordinato e può concentrarsi sulla decisione.
È qui che la tecnologia diventa una scelta industriale: nella capacità della compagnia di rendere più semplice, affidabile e sostenibile lavorare con la propria offerta. Il portale distributivo è una parte concreta del servizio reso alla rete.
L’AI deve trovare posto nel lavoro reale
L’interesse delle compagnie per l’intelligenza artificiale è già ampio. L’indagine EIOPA pubblicata nel febbraio 2026, basata sulle risposte di 347 imprese in 25 Paesi, rileva che quasi due terzi utilizzano AI generativa, spesso ancora a livello di sperimentazione. Il 64% dei casi d’uso segnalati riguarda strumenti per la produttività interna.
È una direzione comprensibile. Estrarre informazioni dai documenti, preparare una sintesi, individuare elementi mancanti o recuperare una procedura può alleggerire attività che assorbono tempo ogni giorno. La distanza tra una dimostrazione convincente e un utilizzo affidabile, però, resta significativa. Un assistente che consulta condizioni di polizza deve distinguere prodotti, versioni e date di validità. Deve accedere soltanto alle informazioni consentite, permettere di risalire alle fonti e segnalare quando il materiale disponibile non sostiene una risposta.
Se propone una sintesi di una pratica, occorre capire quali elementi potrebbero essere stati omessi e chi debba verificarli prima della decisione. Se attiva un’azione, devono essere definiti i limiti della sua autonomia e i passaggi che richiedono approvazione. Queste scelte richiedono qualità dei dati, progettazione e conoscenza assicurativa. Accelerare la produzione del software rende ancora più importante dedicarvi attenzione.
Anche il ritorno dell’investimento va osservato nell’utilizzo concreto: quante pratiche richiedono una nuova lavorazione, quanto tempo serve per ottenere una risposta corretta, quanto viene utilizzato lo strumento e quali errori evita o introduce.
Le competenze devono crescere anche ai vertici
Il Prof. Luciano Floridi osserva che «tanto più potente la tecnologia, tanto maggiori devono essere le abilità di chi la usa». Nel dibattito aziendale questa esigenza viene spesso riferita ai dipendenti e alla rete. Riguarda anche chi assegna le priorità, approva i progetti e organizza il lavoro. Un manager deve saper distinguere un esperimento promettente da una soluzione pronta all’uso, formulare obiettivi verificabili e riconoscere quando manca una decisione aziendale. Deve inoltre mettere le persone nelle condizioni di dedicare tempo ai test e ai riscontri, invece di trattarli come attività residuali. Per i consulenti, l’alfabetizzazione significa comprendere quali strumenti utilizzare, quali informazioni inserire, come controllare una risposta e quando chiedere supporto. Saper formulare una richiesta efficace è utile; saper riconoscere una risposta plausibile ma sbagliata è decisivo. Il rischio del ritardo si accumula proprio qui. Rimandare ogni sperimentazione rinvia anche l’apprendimento: dei limiti degli strumenti, dei processi da modificare e delle competenze da costruire. D’altra parte, distribuire licenze senza accompagnamento può favorire utilizzi disomogenei e poco controllabili.La strada praticabile passa da applicazioni circoscritte, responsabilità definite e verifiche proporzionate, con la disponibilità a estendere ciò che funziona e a correggere ciò che non produce il beneficio atteso.
Governare la velocità
Anche il quadro regolamentare rende necessario affrontare queste responsabilità. Il decreto legislativo 7 ottobre 2026, n. 179, entrato in vigore il 23 ottobre, individua IVASS come autorità competente sui sistemi AI ad alto rischio utilizzati nell’attività assicurativa, riassicurativa e nella distribuzione di prodotti assicurativi. Il perimetro va letto con precisione: gli impieghi dell’AI hanno caratteristiche e rischi diversi. L’AI Act include tra quelli indicati nell’allegato III i sistemi destinati alla valutazione dei rischi e alla determinazione dei prezzi per persone fisiche nelle assicurazioni vita e sanitarie. Un assistente documentale richiede una valutazione legata alla sua funzione concreta. L’alfabetizzazione delle persone coinvolte trova inoltre un riferimento nell’articolo 4 del regolamento europeo. E le aspettative di governance del settore restano rilevanti anche per utilizzi che non rientrano nell’alto rischio, come chiarisce l’Opinion EIOPA dell’agosto 2025.Per una compagnia, tutto questo deve tradursi in scelte operative: conoscere i sistemi utilizzati, definirne le finalità, assegnare responsabilità e predisporre controlli adeguati. Affrontare questi aspetti durante la progettazione permette di costruire soluzioni che possano essere effettivamente adottate e mantenute.
Il tempo recuperato deve arrivare al cliente
Il risultato più interessante di questa trasformazione si vede alla fine del percorso. Un consulente che dedica meno tempo a reinserire informazioni, cercare documenti e sollecitare risposte può dedicare più attenzione alla situazione di una famiglia o ai rischi di un’impresa.
Questo passaggio, però, va organizzato. Il tempo liberato può essere assorbito da altre procedure oppure diventare un’occasione per migliorare la consulenza. Dipende dagli obiettivi, dagli strumenti e dal modo in cui vengono valutati i risultati.
La buona notizia è che oggi possiamo sperimentare più rapidamente, rendere visibili i problemi prima e correggere le soluzioni con maggiore frequenza. Le compagnie hanno l’opportunità di avvicinare le proprie capacità tecnologiche alle esigenze di chi distribuisce e di chi si assicura.
Il pilota sulla biga ci ricorda che l’equipaggiamento, da solo, cambia poco. Occorre far evolvere anche il mezzo, le regole di guida e l’organizzazione del percorso.
La prossima fase dell’innovazione assicurativa si misurerà anche così: dal tempo che passa tra il riconoscimento di un bisogno e la capacità di dare una risposta utile. Possiamo ridurlo. Una parte crescente di quel tempo dipende dalle decisioni che siamo pronti a prendere.