Trasformare le possibilità offerte dall’intelligenza artificiale in servizi migliori, valorizzando le competenze delle persone e la fiducia dei clienti. Da Francesca Cattoglio, Owner IKN Italy, in estrema sintesi la sfida concreta emersa da Forum Banca 2026, l’appuntamento annuale che ha riunito a Milano lo scorso 6 ottobre l’intero ecosistema bancario italiano — banche retail, private bank, SGR, fintech, tech provider e regolatori — per una giornata di confronto sui temi che decideranno la competitività del settore.
Al centro della giornata la domanda: “Chi decide davvero, l’uomo o l’algoritmo?” in un contesto, quello italiano, in cui il 61% delle persone si fida delle aziende che usano l’AI per la protezione dei propri dati personali — contro una media globale del 47% — mentre solo il 54% dichiara di avere una buona comprensione di cosa sia l’intelligenza artificiale, contro il 72% della media dei 32 Paesi analizzati.
Molte le riflessioni emerse: dall’adozione dell’AI come leva di trasformazione del sistema banche, soprattutto in relazione ai servizi, processi operativi, personalizzazione e integrazione dei canali. Come supporto al banker e all’evoluzione verso una consulenza e gestione del patrimonio costruita sui bisogni, sugli obiettivi e sulle diverse fasi della vita dell’investitore.
Centrale il tema della fiducia, della reputazione e verifica delle informazioni che si accompagna ad una comunicazione chiara e al consolidamento dello “human in the lead”. L’AI è tecnologia che rivoluziona e potenzia, ma è una tecnologia da governare attraverso il presidio umano, in particolare nelle situazioni più complesse, dalla consulenza alla responsabilità delle decisioni. Le competenze tecniche e lo spirito critico restano essenziali per governare il cambiamento così come la qualità dei dati, la revisione dei processi e la misurazione dei benefici sono volano della produttività per trasformare gli investimenti tecnologici in valore, mantenendo il presidio critico sulle complessità.
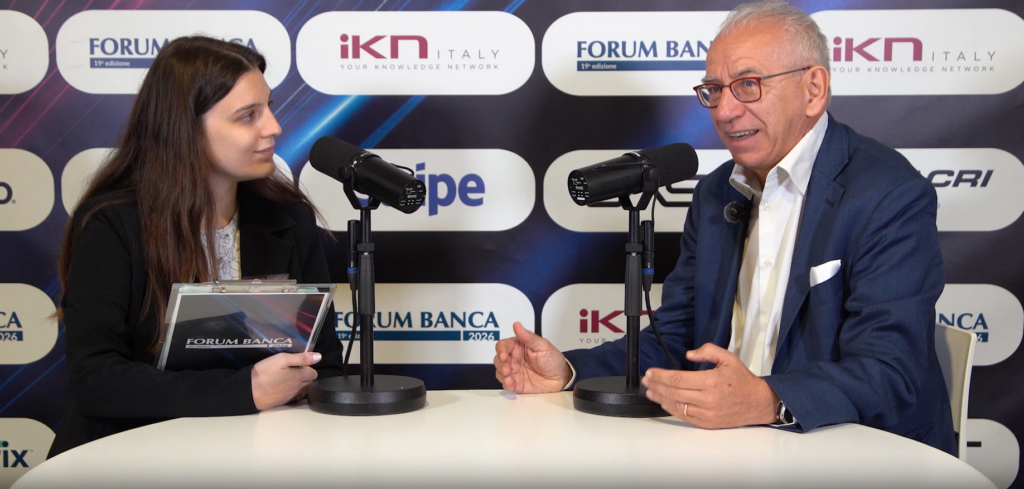
Proprio ad una realtà giovane, dinamica, fintech, dal modello fortemente innovativo come AideXa abbiamo chiesto quale il valore aggiunto di questa visione Ai-driven. Ne abbiamo parlato con Roberto Nicastro, Presidente e co-founder Banca AideXa, che è intervenuto nel panel: “Dalla tecnologia al valore: come le banche trasformano innovazione e AI in crescita sostenibile?”
In un momento in cui i grandi Gruppi bancari si uniscono, modelli come AideXa spezzano il concetto di monobanca e vincono in velocità. Dove vede AideXa fra dieci anni con l’avanzare esponenziale di tecnologie e AI?
Aidexa è nata nel 2020 con l’obiettivo di fornire una soluzione nuova ad un comparto dell’economia italiana, le micro e piccole imprese, che pesa circa il 30% del PIL, ma che per tante ragioni viene un po’ trascurato dal sistema bancario. Quello in cui abbiamo creduto è stata la capacità di usare a 360° la tecnologia per riuscire a cambiare complessivamente le soluzioni. Un approccio che ci sta dando ragione, vista la crescita che abbiamo riscontrato in questi anni.
L’AI l’abbiamo nel nome Banca Aidexa e l’applichiamo lungo tutta la catena del valore del servizio bancario per le micro e piccole imprese.
Una banca digital native parte senza molti dei vincoli del sistema legacy. Se costruissimo oggi una banca da zero, quali processi tradizionali non avrebbero più senso nell’era dell’agentic AI?
Sono molti ma – in realtà e in molti casi – la tecnologia non va a sostituire integralmente l’elemento umano: l’AI è una potente augmentation, nel senso che riusciamo ad ottenere un prodotto, un effetto, una funzionalità molto più potente rispetto ad un’azione fatta solamente con l’elemento umano.
Faccio un esempio concreto. Per prestare soldi a una micro e piccola impresa, i dati classici di bilancio dicono poco. Ciò che facciamo è andare a vedere e analizzare i dati di conto corrente. E per farlo in maniera potente l’AI è assolutamente stravolgente e fondamentale anche per aver risultati di un certo tipo.
Ri-partiamo dalla domanda da cui ha avuto origine AideXa. Ovvero, come si possono abbattere i costi della valutazione creditizia sulle imprese più piccole? Nel 2018, in due persone davanti a un caffè, vi siete risposti con tecnologie, dati e AI. È ancora così?
Sì, andando ad applicare l’AI in diversi punti del processo. Faccio esempi concreti. Il primo passaggio è proprio quello della valutazione creditizia vera e propria su cui effettivamente entrare nei flussi di conto corrente e farlo con un algoritmo continuamente migliorato con l’AI. Oggi siamo alla settima release: questo ci dà la capacità di prevedere il rischio di default del cliente che è assolutamente superiore. Però vuol dire anche, per esempio, aiutare il cliente sul processo di onboarding attraverso un agente che permette al cliente stesso di risolvere tantissimi problemi che si possono realizzare nell’interfacciamento.
Vuol dire andare a verificare in maniera molto più precisa che la check-list per riuscire a fare l’erogazione dei quattrini, sia stata completata. Ancora significa, per esempio, anche per il pezzetto umano di valutazione, mettere a disposizione l’analista creditizio in un attimo, in due paginette, una visione dell’azienda che lui altrimenti avrebbe impiegato mezza giornata a fare. Sono solo degli esempi.
L’effetto però, come dicevo prima, è abbastanza stravolgente sul business model complessivo.
Come funziona il vostro modello di business e perché questa scelta specialistica sul credito alle micro e piccole imprese quando l’evoluzione bancaria spinge sulla consulenza evoluta, sulla tutela e la gestione dei patrimoni?
Lei dice una cosa molto corretta. La normativa oggi spinge molto più all’attività di raccolta che all’attività di impiego. Noi siamo partiti dal presupposto che l’economia di un paese non può andare avanti. Se tutti facessero solo raccolta e poi questi quattro non venissero messi a disposizione dell’economia reale faremmo tanti soldi come banche ma poi l’economia reale si svuoterebbe e prima o poi avremmo un problema. Siccome l’Italia è un paese abbastanza unico dal punto di vista del peso che i piccolini hanno: ci sono quasi 7 milioni di piccolini che fanno appunto 30% del PIL; metà dei posti lavoro.
Partiamo a cercare di dare una soluzione a questi, facciamolo in maniera efficiente, facciamolo con l’obiettivo sicuramente anche di un ritorno ma tutto sommato anche con un fine precipuo di fare anche una cosa importante per il sistema paese.
La Redazione – IlBroker.it Media Partner dell’evento
@Riproduzione Riservata
Scopri tutte le voci che hanno animato Forum Banca: https://ikn.it/forum-banca/?utm_source=mediapartner&utm_medium=ilbroker&utm_campaign=forumbanca&utm…