
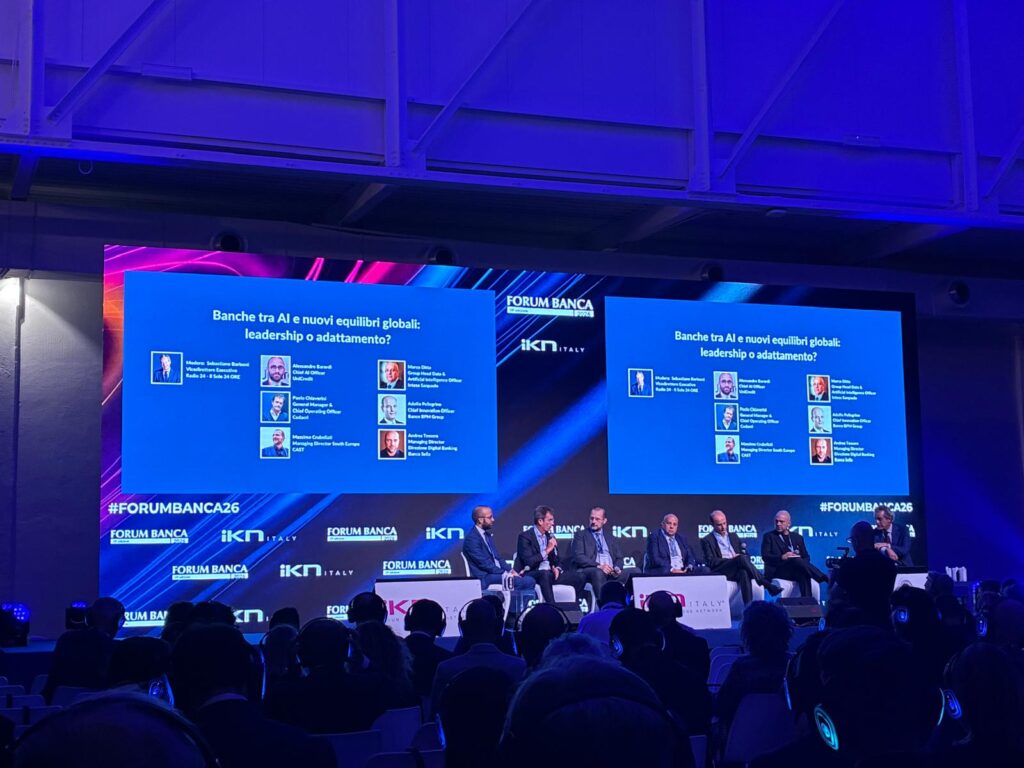
Dal Forum Banca emerge il modello “phygital” come chiave del futuro: la tecnologia conosce il dato, il consulente conosce il cliente
“Tutti avremo lo stesso motore, la performance dipenderà dal pilota”: con questa immagine automobilistica si è aperto il confronto alla plenaria del Forum Banche, che ha messo a fuoco il rapporto tra intelligenza artificiale e consulenza finanziaria. Se la macchina conosce il dato e il consulente conosce il cliente, il modello ibrido “phygital” è destinato a restare centrale, perché – come è stato sottolineato – è il consulente che “ci mette la faccia”.
A confrontarsi nella tavola rotonda di apertura Stefano Chiarlone Head of Finance Italy di UniCredit, Massimo Crubellati, Managing Director South Europe di CAST, Marco Ditta Responsabile Data & Artificial Intelligence di Intesa Sanpaolo, Adolfo Pellegrino Chief Innovation Officer di Banco BPM Group e Andrea Tessera Managing Director, Direzione Digital Banking di Banca Sella.
Una quarta rivoluzione industriale tra incertezza e opportunità
Parlare oggi di intelligenza artificiale significa addentrarsi in un territorio ancora largamente inesplorato: una “terra e/o mare incognito” dove si naviga a vista, con un tasso fisiologico di incertezza che va messo in conto. Il dibattito ha distinto due piani di utilizzo dell’AI: quello “evolutivo” e quello di “modello trasformativo tattico”, inteso come leva di automazione esponenziale capace di potenziare la capacità produttiva in modi mai visti prima. L’obiettivo, secondo l’approccio emerso dal confronto, è “decommissionare” le attività a basso valore aggiunto per liberare risorse da destinare a operatività più strategiche.
La sfida delle competenze: formare junior e valorizzare i senior
Il nodo cruciale resta quello della formazione. Se l’accesso alle informazioni – oggi garantito tanto ai profili junior quanto ai senior – è alla base delle competenze, la domanda che si impone è duplice: come formare i giovani e, allo stesso tempo, come valorizzare il patrimonio dei senior, frutto di anni di studio ed esperienza sul campo?
I giovani, è stato osservato, sono già “nativi digitali” Ai-driven: la sfida non è insegnare loro l’uso degli strumenti, che già padroneggiano, ma trasmettere una formazione che recuperi le “soft skill” fondamentali del mestiere, in primis la capacità di coltivare il dubbio. Solo un pensiero critico consente di ridurre il margine di errore, soprattutto considerando che la macchina fornisce sempre una risposta ma “non sa di non sapere”. Da qui l’urgenza di dotare le nuove generazioni di competenze semantiche che spieghino come utilizzare lo strumento, come riconoscerne errori e allucinazioni, analizzare le fonti e orientare consapevolmente l’innovazione di processo.
Un alleato ancora acerbo
Non manca una nota di cautela: l’AI resta un “brocco”, gravato da ambiguità significative. Proprio per questo, è stato ribadito, deve continuare a prevalere il rapporto “uomo per uomo”, lo human in the loop.
Il nodo legacy: l’AI non conosce (ancora perfettamente) il contesto bancario
Sul fronte più strettamente bancario, l’innovazione di prodotto e processo passa oggi attraverso GenAI e agenti intelligenti, chiamati a confrontarsi con la stratificazione del codice che governa interazioni e compliance. Il tema del “legacy” – inteso come identità e organizzazione di base – si conferma centrale: l’intelligenza artificiale, infatti, non conosce ancora a fondo il contesto normativo e operativo pregresso. Serve dunque fornire alle macchine gli strumenti per acquisire questa conoscenza, affinché possano davvero trasformare i processi. Anche in questo caso, la formazione gioca un ruolo chiave: non solo competenze tecniche, ma anche quella conoscenza intangibile, prettamente umana, fatta di fiducia e responsabilità.
Redazione
@RIPRODUZIONE RISERVATA