
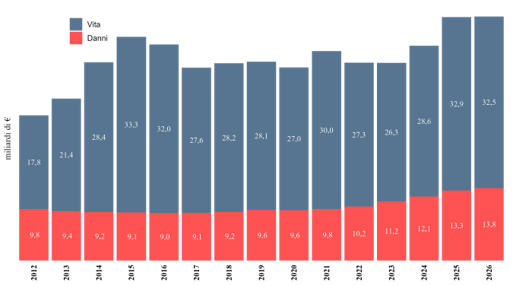
- Nel primo trimestre del 2026, la raccolta realizzata dalle imprese con stabile organizzazione in Italia1 ha raggiunto 46,3 miliardi di euro, sostanzialmente invariata rispetto all’anno precedente (+0,2%).
- La stabilità complessiva riflette dinamiche settoriali opposte: il comparto Vita scende a 32,5 miliardi di euro (-1,2% su base annua), mentre il comparto Danni prosegue la crescita e raggiunge 13,8 miliardi (+3,8%).
Quota della raccolta e numero di imprese per settore e tipologia – dati al primo trimestre dal 2012 al 2026
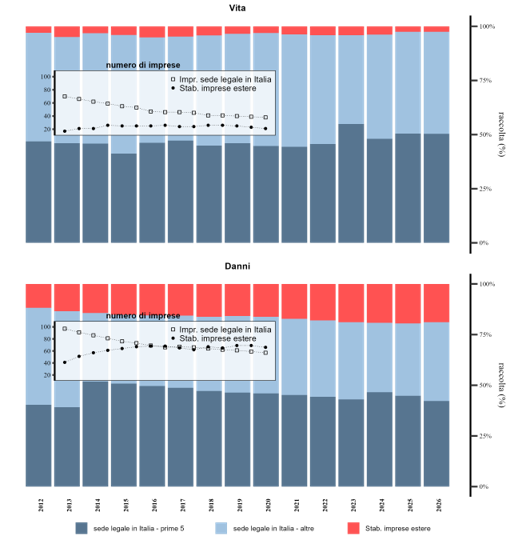
- Nel Vita, la raccolta è quasi interamente riconducibile alle imprese con sede legale in Italia, il cui numero continua a ridursi. La quota delle imprese estere resta marginale e stabile al 2,5%; anche per queste ultime si osserva, negli anni più recenti, una riduzione del numero di operatori.
- Nel Danni diminuisce il numero sia delle imprese con sede legale in Italia sia delle imprese estere. Le prime conservano una posizione nettamente prevalen-te, con una quota di raccolta stabile intorno all’82%. All’interno di tale quota si riduce il peso delle cinque imprese più grandi.
Raccolta Vita e Rendimento lordo dei titoli di Stato (Rendistato2) – dati al primo trimestre dal 2012 al 2026
- La lieve contrazione della raccolta Vita nel suo complesso, rilevata nel primo trimestre 2026 rispetto allo scorso anno, nasconde andamenti molto differen-ziati tra i rami.
- Il ramo I, relativo alle assicurazioni tradizionali sulla vita, registra premi per 19,3 miliardi di euro, in calo su base annua (-4,0%). Il ramo III, che comprende i prodotti unit-linked, conferma invece la fase espansiva: la raccolta cresce (+6,8%) e raggiunge 11,5 miliardi.
- Tra i rami minori, il ramo VI (fondi pensione) mostra una flessione più mar-cata (-19,6%), con una raccolta di 1,1 miliardi di euro. Il ramo V (operazioni di capitalizzazione) diminuisce (-10,0%), attestandosi a 497 milioni. In con-trotendenza, il ramo IV (polizze Long Term Care) sfiora 100 milioni e cresce (+16,3%), pur mantenendo una dimensione poco rilevante sul totale.
Incidenza del nuovo business dei rami sulla produzione Vita – dati al primo trimestre dal 2012 al 2026
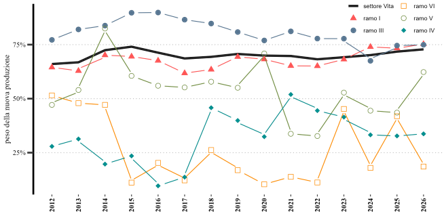
- L’incidenza dei premi di nuova produzione3 sul totale Vita continua ad au-mentare, mantenendosi poco sotto il 75%. L’incidenza dei premi di nuova produzione aumenta nei rami I, III e V, mentre diminuisce nel ramo VI.
Composizione della raccolta Vita per periodicità dei premi – dati al primo trimestre dal 2012 al 2026
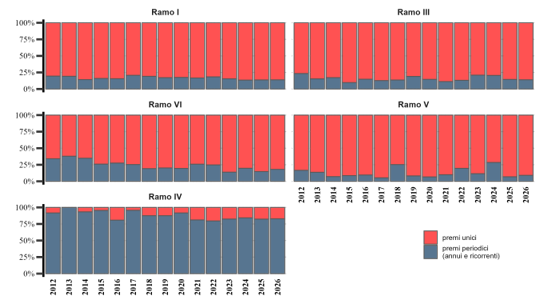
- I premi unici, che rappresentano l’85,6% della raccolta Vita, diminuiscono rispetto al primo trimestre del 2025 (-1,3%). La loro netta prevalenza continua a caratterizzare la struttura della raccolta premi.
- I premi periodici costituiscono il restante 14,4%: circa un sesto deriva dai ver-samenti di prima annualità, in calo su base annua (-2,4%), e cinque sesti dalle annualità successive, sostanzialmente stabili (-0,1%). Nel ramo IV, relativo alle polizze Long Term Care, i premi periodici raggiungono l’83,2%.
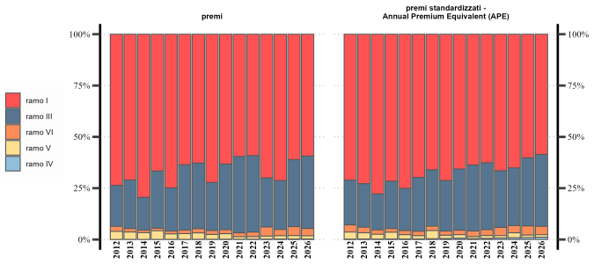
La variazione annua della raccolta Vita, standardizzata nell’indicatore APE4, presenta un calo (-0,8%). La flessione risulta più contenuta di quella rilevata sui premi non standardizzati (-1,2%), poiché l’indicatore tiene conto della diversa natura dei premi unici e periodici.
Quota dei canali distributivi nella raccolta Vita – dati al primo trimestre dal 2012 al 2026
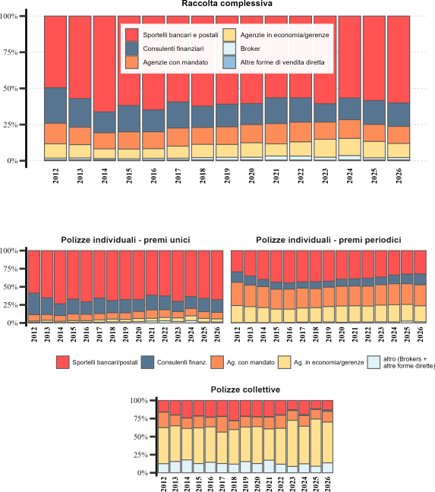
- Nel primo trimestre del 2026, Sportelli bancari e postali e Consulenti finanziari hanno intermediato congiuntamente il 76,2% della raccolta Vita; la quota sale all’80,5% considerando le sole polizze individuali.
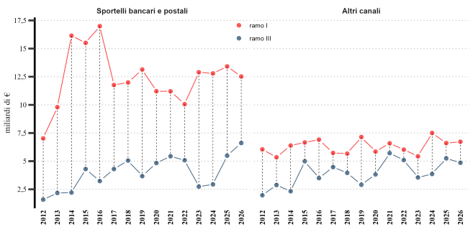
- Gli Sportelli bancari e postali si confermano il principale canale distributivo, con una quota del 60,0% dei premi Vita, in aumento dal 58,4% del 2025. Tra-mite gli sportelli viene intermediata la parte prevalente della raccolta sia di ramo I (65,1% del totale, corrispondente a 12,5 miliardi di euro) che di ramo III (57,6% del totale, con premi in crescita per il terzo anno consecutivo). I Consulenti finanziari sono maggiormente orientati alla distribuzione di pro-dotti unit-linked e intermediano quasi il 30% della raccolta complessiva del ramo III.
- Le polizze collettive raccolgono 2,1 miliardi di euro, pari al 6,5% del totale Vita, e diminuiscono su base annua (-8,8%). In questo segmento prevale la vendita diretta tramite Agenzie in economia e gerenze, i cui volumi diminui-scono del -21,0%, attestandosi a 1,2 miliardi. Anche la raccolta tramite Broker registra una lieve flessione (-0,8%).
Andamento dei rami I e III per canale distributivo (Sportelli bancari e postali / Altri canali) – dati al primo trimestre dal 2012 al 2026
Settore Danni
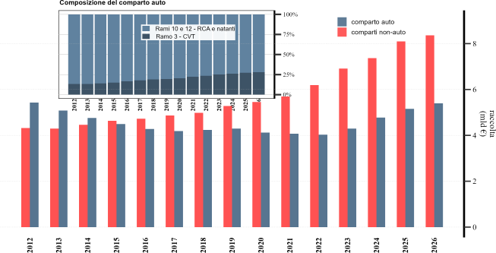
Raccolta Danni al primo trimestre dal 2012 al 2026
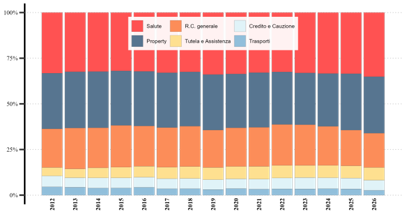
Composizione della raccolta dei comparti non-auto – dati al primo trimestre dal 2012 al 2026
- Nel primo trimestre del 2026, la raccolta Danni raggiunge 13,8 miliardi di euro, circa mezzo miliardo di euro in più rispetto allo stesso periodo del 2025 (+3,8%). La crescita interessa sia il comparto Auto che quello Non-auto, confermando una dinamica espansiva diffusa.
- Il comparto Auto cresce (+4,6%) e raggiunge 5,4 miliardi di euro. Circa tre quinti dell’incremento dei volumi derivano dalla RC Auto, la cui raccolta si attesta a 3,9 miliardi. Il ramo Corpi veicoli terrestri mostra il tasso di crescita più elevato, pari al +7,1%, con premi per 1,5 miliardi: il suo peso sale al 28,0% del comparto Auto (era il 13,4% nel 2012 e il 20,6% nel 2020) e all’11,0% dell’intero settore Danni.
- Il comparto Non-auto raggiunge 8,4 miliardi di euro (+3,2%). Quasi tutte le componenti principali risultano in crescita, con l’eccezione della RC Generale (-0,8%). Il comparto Salute cresce (+8,3%) e contribuisce per circa l’85% all’incremento della raccolta Non-auto. La crescita del comparto Salute è trainata dal ramo Malattia. Il Property aumenta (+3,5%) soprattutto per effetto del ramo Incendio (+6,7%)5. Tra i comparti di minore dimensione, cresce Tutela e Assistenza (+6,5%), mentre diminuiscono Credito e Cauzione (-4,0%) e Trasporti (-18,4%).
Quota dei canali distributivi nella raccolta Danni (RC Auto e Altri rami) – dati al primo trimestre dal 2012 al 2026
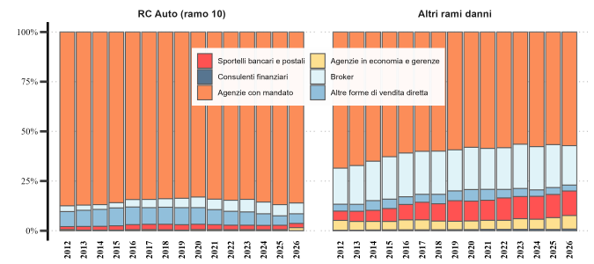
Il ricorso alle Agenzie con mandato prevale nella distribuzione delle coperture RC Auto, con un’incidenza dell’86,0%. La raccolta negli Altri rami danni (tutti i rami ad esclusione dell’RC Auto6) avviene per la maggior parte tramite Agenzie con mandato (57,2%) a cui si aggiunge una quota rilevante relativa ai Broker (19,8%) e agli Sportelli bancari e postali (12,3%). Le Altre forme di vendita diretta (che includono internet e telefono) mantengono una quota del 4,9% nelle coperture RC Auto, più alta che negli Altri rami danni.